
Comment mettre des bas de contention correctement
Comprendre la compression médicale avant de mettre des bas de contention Les bas de contention sont des dispositifs médicaux conçus pour exercer…
Lire l’article →Soins à domicile
Pour que des bas de contention soient remboursés, plusieurs conditions doivent être réunies avant l’achat. Le dispositif doit répondre à une indication médicale, être prescrit par un professionnel habilité et figurer sur la Liste des produits et prestations remboursables (LPPR, également appelée LPP). Un produit ressemblant à un modèle médical, mais acheté sans prescription ou hors du circuit agréé, ne donne pas automatiquement droit à une prise en charge.
La prescription médicale précise le dispositif adapté et la classe de compression indiquée. Cette classe ne se choisit pas seul : elle dépend de la situation clinique, de la tolérance et de l’objectif du traitement. À titre d’exemple, Mme Martin, qui ressent des jambes lourdes en fin de journée, ne devrait pas acheter une classe plus forte simplement parce qu’elle pense qu’elle sera plus efficace. Elle doit demander conseil au médecin qui la suit, puis faire vérifier la conformité du modèle par le pharmacien ou l’orthopédiste-orthésiste.
L’Assurance Maladie ne calcule pas son remboursement à partir du prix affiché en magasin. Elle applique un taux à une base de remboursement réglementaire associée au code LPP du produit délivré. Le tarif payé peut donc être très supérieur à cette base, notamment selon la marque, le type de dispositif, la taille ou le recours au sur-mesure.
Une ordonnance de bas de contention doit être obtenue avant l’achat. Il est utile de la présenter au professionnel qui délivre le dispositif afin qu’il confirme que le modèle, le type — chaussette, bas ou collant — et la classe correspondent à la prescription. En cas de doute sur le code LPP, demandez le tarif de responsabilité associé à la référence choisie : il permettra de comprendre le calcul avant de régler.
Les modalités de prescription et le rôle des différents prescripteurs sont détaillés dans ce guide sur l’ordonnance des bas de contention. Si la prescription ne décrit pas assez précisément le besoin ou si la situation a changé, mieux vaut solliciter le prescripteur avant de commander. Une prescription établie après l’achat ne garantit pas la régularisation de la dépense.
Le produit doit aussi être délivré par un professionnel habilité, par exemple une pharmacie ou un orthopédiste-orthésiste, selon les règles applicables. Pour un achat en ligne, il faut vérifier que le vendeur est autorisé à délivrer des dispositifs remboursables et que la référence figure bien sur la LPP. Un site proposant un modèle similaire à moindre prix ne constitue pas, à lui seul, une preuve d’éligibilité.
Ces vérifications sont particulièrement utiles lorsque le patient renouvelle un modèle différent de celui qu’il portait auparavant. La prise en charge dépend de la référence effectivement délivrée, et non seulement de l’expression générale « bas de contention » inscrite sur une facture.
La prise en charge par l’Assurance Maladie est généralement calculée à hauteur de 60 % de la base de remboursement applicable, sous réserve des conditions d’éligibilité et d’éventuelles exonérations. Le chiffre à retenir n’est donc pas nécessairement 60 % du prix payé. Lorsque le tarif réel est élevé par rapport à la base LPPR, la somme versée par la CPAM peut sembler faible, même si le taux réglementaire a bien été appliqué.
Les montants varient selon le code du produit, son type et les caractéristiques prévues par la nomenclature. Les données de référence communiquées pour certains bas à varices indiquent les bases suivantes : en classe 2, 3,68 € pour un modèle homme et 4,57 € pour un modèle femme ; en classe 3, respectivement 5,76 € et 6,88 €. À 60 %, les remboursements correspondants sont d’environ 2,21 €, 2,74 €, 3,46 € et 4,13 €. Ces chiffres sont des repères associés aux références concernées, et ne doivent pas être appliqués automatiquement à toutes les chaussettes, tous les collants ou tous les bas.
| Type de bas indiqué | Base LPPR de référence | Part Assurance Maladie à 60 % |
|---|---|---|
| Classe 2, modèle homme | 3,68 € | 2,21 € environ |
| Classe 2, modèle femme | 4,57 € | 2,74 € environ |
| Classe 3, modèle homme | 5,76 € | 3,46 € environ |
| Classe 3, modèle femme | 6,88 € | 4,13 € environ |
Ces bases sont des exemples communiqués pour des catégories précises. Le tarif applicable doit être vérifié à partir du code LPP de la référence délivrée, car les chaussettes, les bas et les collants peuvent relever de lignes distinctes. Les tarifs réglementaires sont susceptibles d’évoluer ; le professionnel qui remet le produit peut confirmer le montant en vigueur à la date de délivrance.
Imaginons que Mme Martin achète une paire de classe 2 à 80 €, et que la référence prescrite corresponde à une base de 4,57 €. À 60 %, la part de la CPAM est de 2,74 €. Avant l’intervention de sa complémentaire, il reste donc 77,26 € à financer, sous réserve des modalités exactes de facturation et de prise en charge de son produit.
Un autre exemple fourni concerne une paire particulière de bas cuisse en 22 en série, associée à un tarif de responsabilité de 28,60 € pour la référence correspondante. Dans ce cas précis, 60 % représentent 17,16 €. Ce montant ne peut pas être transposé aux autres modèles : il illustre pourquoi il faut distinguer le tarif réglementaire propre au code LPP du prix librement pratiqué par le vendeur.
Dans certaines situations prévues par la réglementation, le ticket modérateur peut être exonéré, notamment dans le cadre d’une affection de longue durée ouvrant droit à cette exonération, à partir du sixième mois de grossesse ou pour un accident du travail ou une maladie professionnelle reconnu. L’exonération porte sur la base réglementaire et ne signifie pas nécessairement que tout dépassement de prix est couvert.
Avant de choisir un modèle, demander le prix facturé et la base correspondante évite une mauvaise surprise. Le calcul repose toujours sur la référence délivrée : le prix, le code LPP et la garantie complémentaire forment ensemble le montant réellement laissé à la charge du patient.
Après le versement de la CPAM, le remboursement par la mutuelle dépend du contrat souscrit. Les garanties peuvent couvrir le ticket modérateur, c’est-à-dire la part non remboursée sur la base réglementaire, et parfois une partie du montant qui dépasse cette base. Il n’existe pas de règle unique applicable à toutes les complémentaires : deux assurés achetant un produit identique peuvent recevoir des remboursements différents.
Une garantie exprimée en pourcentage de la base de remboursement ne doit pas être confondue avec un pourcentage du prix payé. Si le contrat prévoit une prise en charge totale à 100 % de la base, l’ensemble Assurance Maladie et mutuelle ne dépasse généralement pas cette base, selon les règles du contrat. Pour une paire facturée 35 € avec un tarif de responsabilité de 28,60 €, un remboursement total plafonné à 28,60 € laisserait 6,40 € à régler par l’assuré.
Certains contrats incluent un forfait en euros pour les dispositifs médicaux, l’orthopédie ou l’appareillage. Un tel forfait peut aider à financer une part du dépassement, mais son montant est plafonné et il peut être partagé avec d’autres achats au cours de l’année. Il faut donc vérifier si les bas de compression disposent d’une ligne dédiée, si le forfait est annuel et si le remboursement intervient après celui de la Sécurité sociale.
Pour comparer les garanties, Mme Martin peut demander à sa mutuelle une simulation écrite à partir du devis ou du code LPP. Elle vérifie alors trois éléments : la base retenue, le montant versé par la CPAM et le plafond complémentaire restant disponible. Cette démarche est plus fiable qu’une mention générale comme « appareillage pris en charge à 100 % », qui peut désigner 100 % de la base et non du prix affiché.
Des informations complémentaires sur les contrats et les dispositifs de contention sont accessibles dans cet aperçu des garanties de mutuelle pour la contention et dans ce guide consacré au remboursement des bas. Ces ressources aident à repérer les termes utilisés, mais seule la notice de votre propre contrat permet de connaître votre droit exact.
Lorsque le patient n’a pas de complémentaire santé, l’écart entre le prix de vente et la somme versée par l’Assurance Maladie peut représenter une dépense notable. Cela compte particulièrement lorsque plusieurs dispositifs sont nécessaires dans l’année ou lorsque le modèle sur mesure est plus coûteux. Un devis préalable permet d’intégrer ce poste dans le budget et, si besoin, de demander au prescripteur ou au délivreur s’il existe une référence adaptée moins onéreuse.
Les soins infirmiers à domicile peuvent aussi accompagner une situation de maintien à domicile, sans se substituer au médecin pour le choix de la classe de compression. Pour mieux comprendre les missions d’un professionnel infirmier auprès d’un patient, vous pouvez consulter les explications sur le rôle de l’infirmière à domicile. L’enjeu financier se clarifie lorsque chaque intervenant précise son rôle et que le patient conserve les documents relatifs à la prescription et à la délivrance.
La mutuelle est donc déterminante, mais son niveau de remboursement ne se déduit pas du seul nom de la garantie. Il faut lire la base de calcul, les plafonds et les exclusions pour connaître le reste à charge réel avant d’acheter.
Les démarches de remboursement commencent par une consultation ou un échange avec le professionnel prescripteur. Celui-ci évalue le besoin et indique le dispositif adapté. La prescription doit précéder l’achat : commander d’abord puis chercher à obtenir une ordonnance après coup expose à un refus de prise en charge.
Une fois l’ordonnance obtenue, le patient se rend en pharmacie ou auprès d’un professionnel habilité. Il peut demander confirmation que le modèle est inscrit sur la LPP, vérifier le code retenu et connaître le prix total. Si plusieurs références sont proposées, le professionnel peut expliquer leurs différences de taille, de longueur, de matière ou de confection, sans modifier de sa propre initiative la classe prescrite.
En pharmacie ou chez un prestataire de santé à domicile, la feuille de soins peut être transmise à l’Assurance Maladie, ou le tiers payant peut être appliqué lorsqu’il est disponible. Le tiers payant évite l’avance de la part concernée, mais il ne signifie pas automatiquement que la totalité du prix est réglée. La part éventuelle de la mutuelle dépend de la télétransmission et des garanties du contrat.
Pour une commande en ligne, il faut contrôler à la fois le statut du vendeur et l’éligibilité de la référence. Un site marchand qui vend des articles de compression n’est pas nécessairement habilité à délivrer des dispositifs donnant droit au remboursement. Avant de valider le panier, mieux vaut obtenir une confirmation claire sur la facture, le code LPP et les documents nécessaires à la CPAM.
Lorsque le tiers payant n’est pas utilisé, le patient conserve la facture et suit les indications du professionnel pour transmettre la feuille de soins et la prescription. La carte Vitale facilite souvent la télétransmission en pharmacie. Le délai dépend ensuite du traitement du dossier par l’organisme ; il n’existe pas de délai spécifique qu’il faudrait confondre avec un engagement de remboursement immédiat.
Une vérification simple avant de quitter le point de vente peut prévenir les oublis : comparer le produit délivré avec l’ordonnance, contrôler la facture et demander si le dossier a été télétransmis. Pour des conseils pratiques sur les documents à présenter et la prescription, ce guide des démarches de prise en charge apporte des repères complémentaires.
Si une demande est rejetée, il faut d’abord lire le motif indiqué par la caisse ou la complémentaire. Le problème peut venir d’une pièce manquante, d’un produit non référencé, d’une prescription inadaptée ou d’une garantie insuffisante. Le pharmacien, l’orthopédiste ou le prescripteur peut aider à clarifier les documents, mais une facture corrigée ne rend pas éligible un produit qui ne répond pas aux conditions réglementaires.
Pour organiser des soins à domicile autour d’un suivi médical, il est également possible de consulter la liste des infirmières à domicile. L’infirmière peut contribuer au suivi prescrit et signaler une difficulté observée, par exemple une gêne importante ou une mauvaise tolérance, mais toute modification du traitement doit être discutée avec le prescripteur.
Le renouvellement des dispositifs dépend de la prescription, du type de produit et des règles de prise en charge applicables. Les informations disponibles mentionnent des fréquences différentes selon les catégories et situations : certaines références sont présentées avec une limite de trois paires par an, tandis que d’autres règles évoquent une paire par semestre ou, pour un usage régulier répondant aux critères prévus, jusqu’à huit produits par an. Ces chiffres ne doivent pas être additionnés ni appliqués indistinctement à chaque patient.
La différence tient notamment au type de produit, à la région anatomique, au code LPP et aux conditions spécifiques de renouvellement. Le décompte peut être apprécié de date à date plutôt que du 1er janvier au 31 décembre. Il est donc prudent de demander au pharmacien ou à la caisse combien de délivrances sont encore possibles pour la référence concernée, en tenant compte des achats précédents.
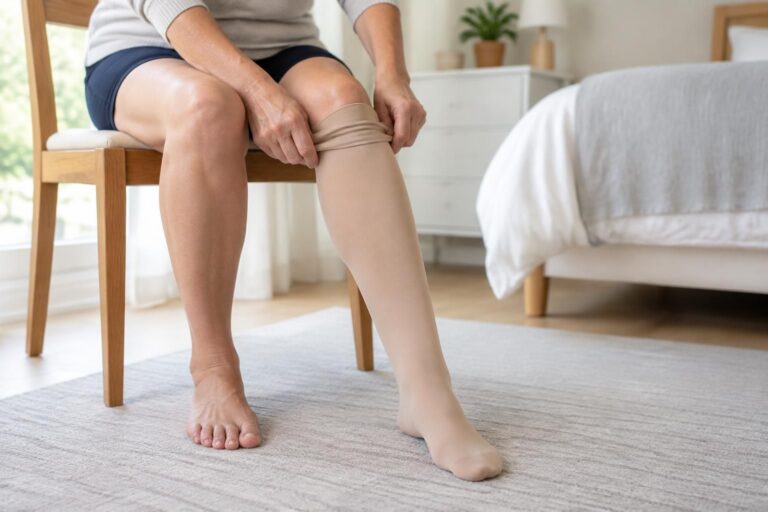
Une nouvelle prescription peut être nécessaire lorsque le dispositif est usé, que la taille n’est plus adaptée, que le poids a changé ou que le professionnel de santé réévalue le traitement. Une perte d’élasticité ou une difficulté croissante à enfiler le bas peut en réduire l’efficacité pratique. Le patient ne doit pas augmenter ou diminuer la compression de sa propre initiative : il contacte le prescripteur pour faire le point.
Mme Martin remarque, par exemple, que son bas glisse et marque davantage la peau qu’auparavant. Plutôt que de commander une taille différente sur internet, elle signale ces changements au médecin et fait reprendre ses mesures par un professionnel qualifié. Cette étape permet de distinguer un problème de taille, une usure du textile ou une évolution de la situation médicale.
Lorsqu’un renouvellement est demandé plus tôt que prévu, la caisse peut examiner la situation et les précédentes délivrances. Il est utile de garder les factures et de noter les dates d’achat, surtout si plusieurs produits sont prescrits. La fréquence de renouvellement n’est pas une simple règle de confort : elle encadre la prise en charge et aide à justifier les besoins particuliers.
Le port doit rester compatible avec les indications reçues et les conseils de mise en place du professionnel. Si le patient présente une douleur nouvelle, une irritation importante, un changement de couleur de la peau ou une aggravation soudaine de ses symptômes, il demande rapidement un avis médical. En cas de difficulté respiratoire, de douleur thoracique ou de signe évoquant une urgence, il faut contacter les services d’urgence au 15 ou au 112.
Pour une personne ayant besoin d’aide à domicile, l’entourage peut faciliter la prise de rendez-vous, la conservation des ordonnances et le suivi des délivrances. Une infirmière peut observer une difficulté lors d’un soin ou transmettre une information pertinente à l’équipe médicale, dans le cadre de ses missions. Elle ne remplace toutefois ni la consultation prescriptrice ni l’avis du professionnel chargé de mesurer le dispositif.
La règle la plus sûre consiste à vérifier le renouvellement à partir de la prescription et du code du produit, plutôt que de se fier à un chiffre général trouvé en ligne. Un suivi des dates, des factures et des changements de taille rend les démarches plus simples et limite les ruptures de port.
Comprendre la compression médicale avant de mettre des bas de contention Les bas de contention sont des dispositifs médicaux conçus pour exercer…
Lire l’article →
Aide à la toilette à domicile : adapter le soin au niveau d’autonomie L’aide à la toilette accompagne une personne qui ne…
Lire l’article →
Pourquoi réaliser une mesure de tension artérielle à domicile ? La mesure à domicile aide à observer la pression artérielle dans un…
Lire l’article →